子どもが
「県外の大学に行きたい」
と言ったら、
子どもの夢は
かなえてあげたいけど、
老後に迷惑を
掛けたくないし、
楽しく暮らしたい
先のことが見えないと
不安になりますよね
そんなとき、
どちらかを
諦めるのではなく、
が見えると、
考えやすくなります
どんな選択肢が
わが家の場合に合うのか
この選択肢の場合、
どのくらいのお金が
必要そうなのか
その目安が分かるだけでも、
対策しやすくなりますよね
今回は一つの家族をモデルに、
教育費や老後などの
選択を変えながら、
未来のお金が
どう変わるのかを
見てみます
📖 未来診断は
将来を決めつける
ものではありません
今の貯蓄や収入、
今後の教育費や
老後の暮らしの希望をもとに、
これからのお金の流れを
表やグラフで見ながら、
選択を変えると
未来がどう変化するか
比べることができます
未来を正確に予測したり、
「これが正解」と
答えを出したりするものでは
ありません
まず今思い描いている
未来を見て、
条件を変えながら、
「何を大切にしたい?」
「そのために、
何なら変えられる?」
と考えるための
シミュレーションです
最初から細かい数字を
全部入力するのは大変なので、
自分の未来を
想像しやすいよう、
入力項目も
できるだけシンプルにしています
🏠 まず、
今考えている理想の未来を
そのまま見てみます
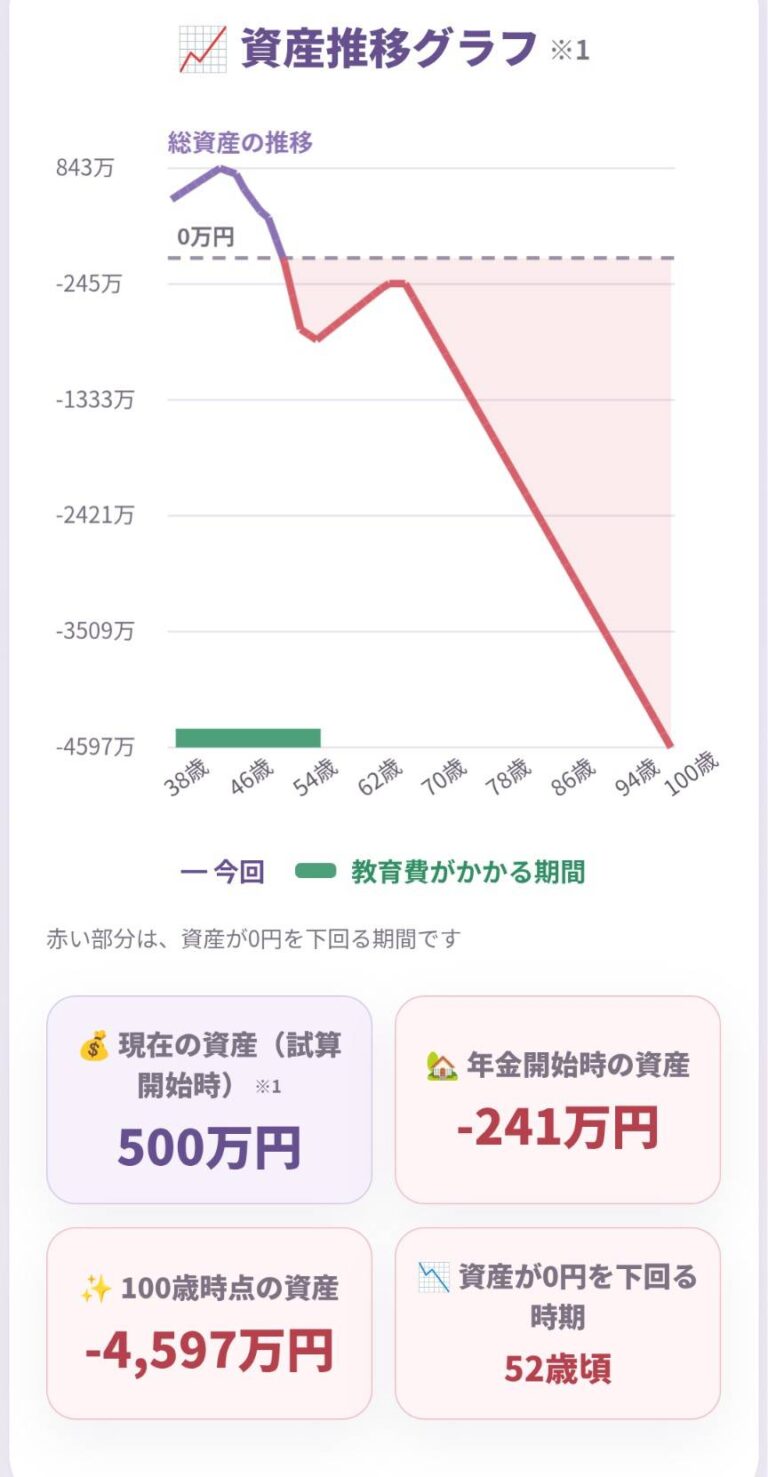
今回のモデルケースでは、
現在の資産は500万円
子どもは2人とも
中学校から私立
大学では2人とも
「一人暮らし」を
想定しています
教育費の総額は4,110万円
教育費がもっとも
大きくなるのは
本人53歳のときで、
年間495万円です
まずは、
今考えている理想の未来を
そのまま見てみます
結果を見ると、
年金開始時の資産は
−241万円
100歳時は −4,597万円
資産が0円を下回るのは、
52歳頃という
結果になりました
ここで、
「この結果はダメ」
じゃないんです
今の条件だとこうなるという、
一つの現在地に
すぎないんです
では、
一つ選択を変えたら
どうなるでしょうか
🧳 大学で一人暮らしを
しなかったら?
まず変えてみるのは
教育費です
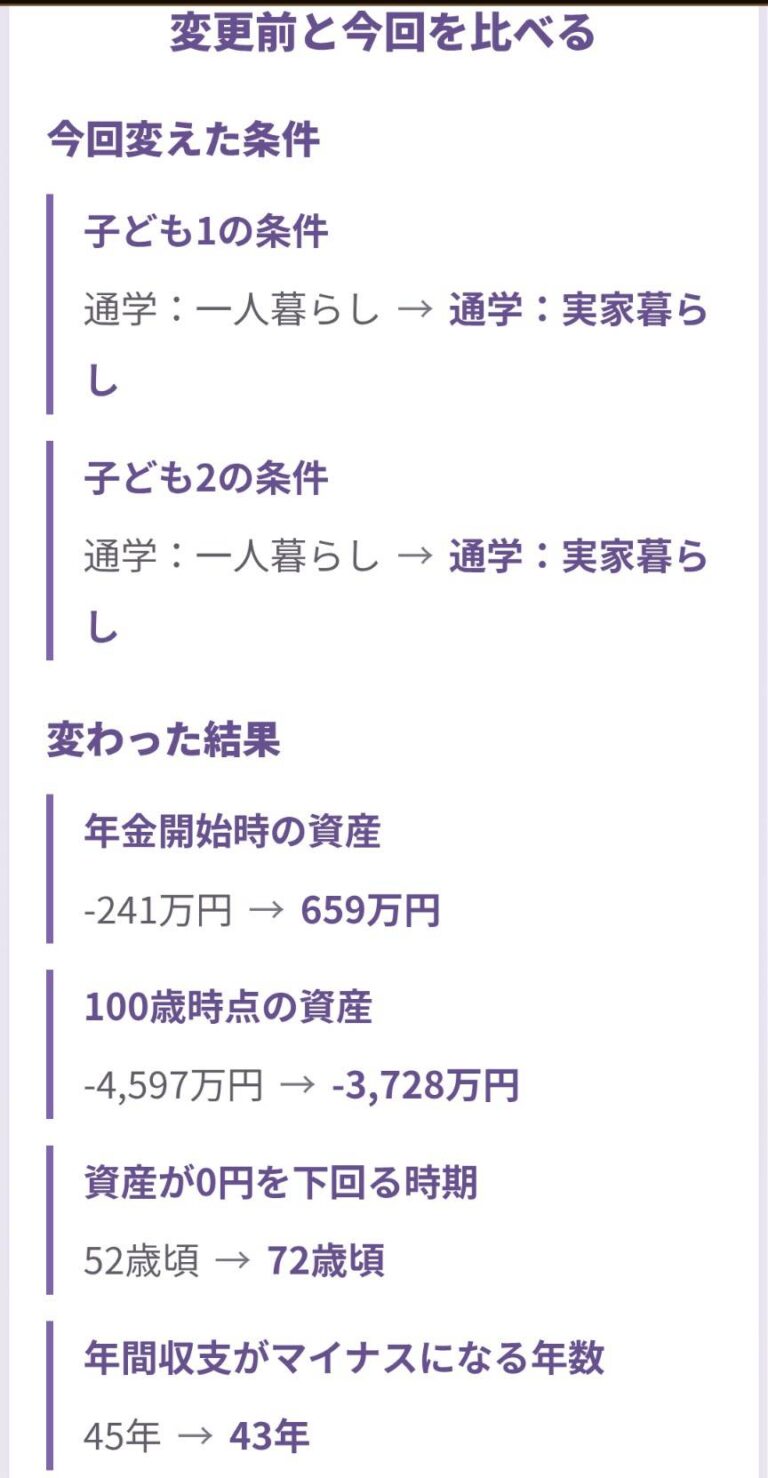
子ども2人とも
大学生のとき、
「一人暮らし」
から
「実家暮らし」
へ変更してみます
この変更で、
教育費総額は
4,110万円 → 3,150万円
教育費のピークも、
本人53歳・年間495万円
→
本人47歳・年間310万円
へ変わりました
では、
家計全体の未来は
どうなったでしょうか
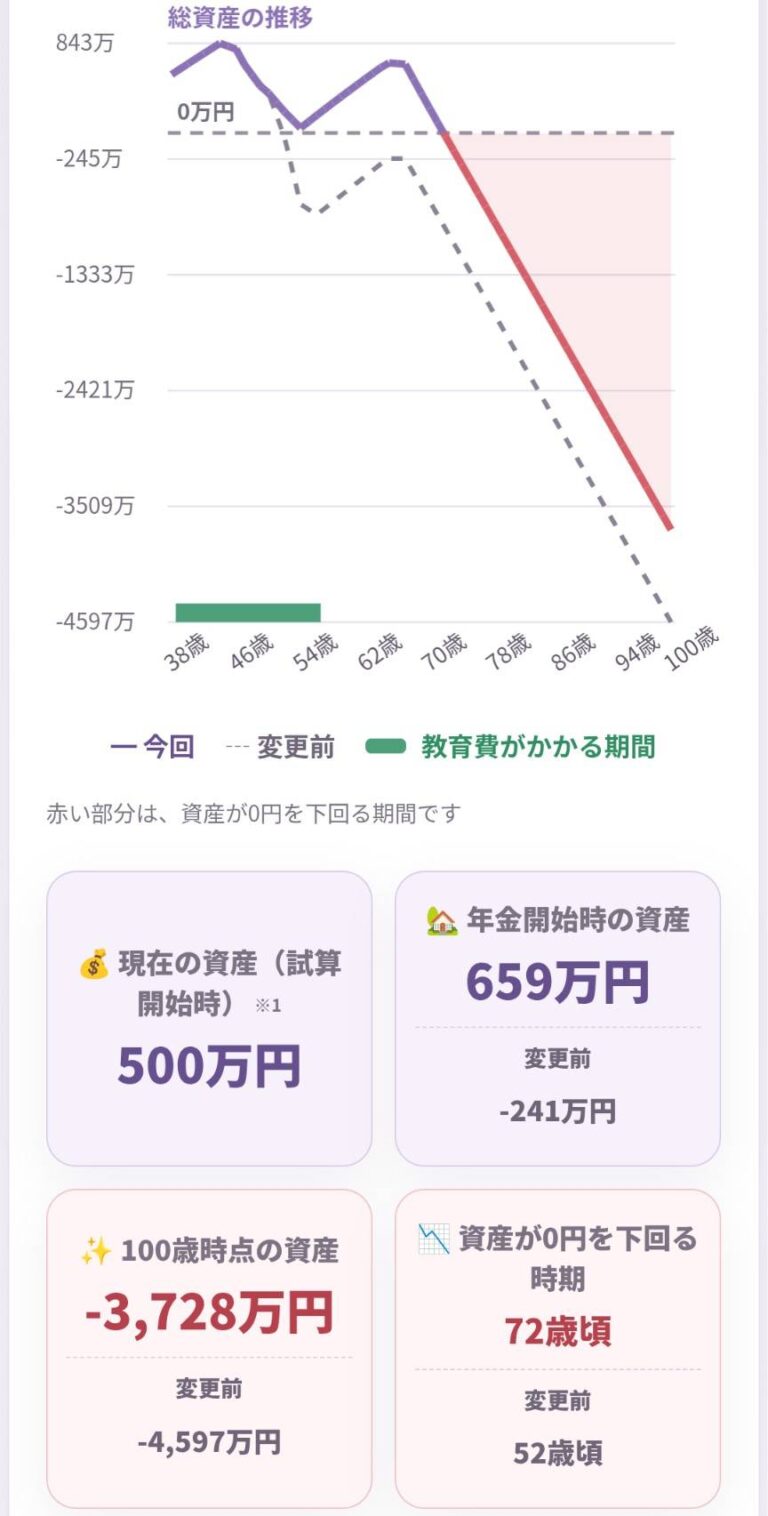
年金開始時の資産は、
−241万円 → 659万円
100歳時は、
−4,597万円 → −3,728万円
資産が0円を下回る時期も、
52歳頃 → 72歳頃
へ変わりました
一つ選択を
変えるだけでも、
未来のお金の流れは
変わります
でも、
数字がよくなったから
「実家暮らしにした方がいい」
ということではありません
何を大切にしたいのかは、
家庭によって違います
ここでは、
もう一つ変えてみます
🌿 老後の暮らし方も
変えてみたら?
子どもを
実家暮らしにすると、
資産が0円を下回る時期は
52歳頃から72歳頃へ
変わりました
では、
老後の方でも
変えられるところは
あるでしょうか
今度は老後生活費を、
「ゆとり」
から
「普通」
へ変えてみます
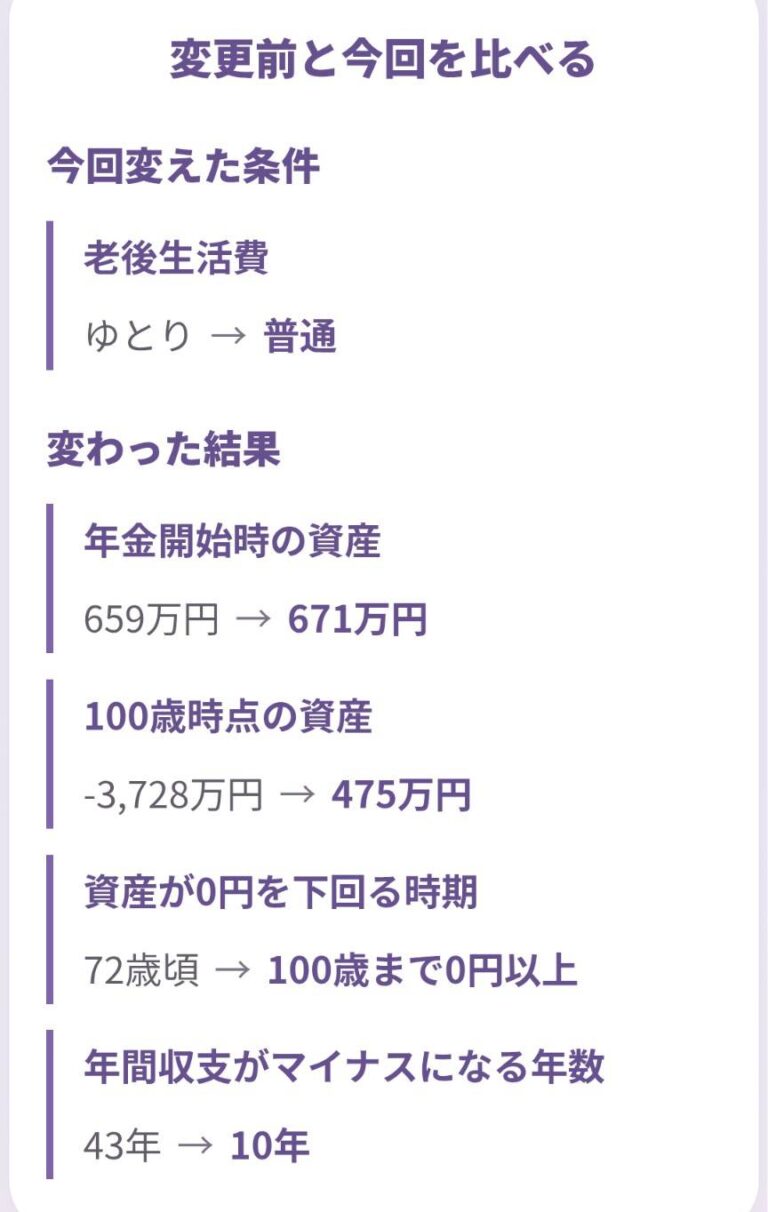
すると、
年金開始時の資産は
659万円 → 671万円
100歳時は
−3,728万円 → 475万円
100歳まで、
資産が0円を下回らない
結果になりました
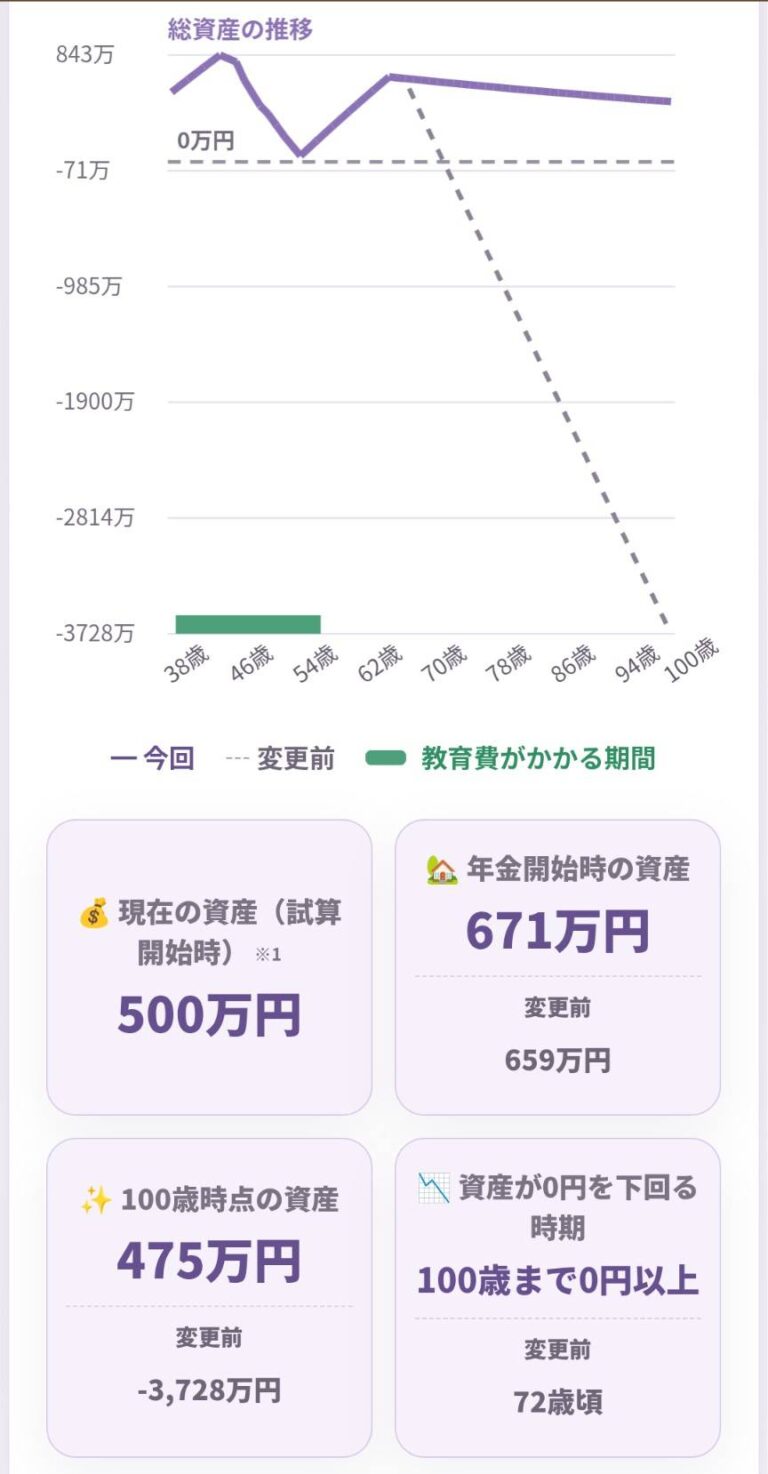
数字だけを見ると、
さっきよりよくなりました
でも、
ここでちょっと
考えてみます
このモデルケースでは、
そう考えました
もし、わが家だったら?
数字がよくなったとしても、
「ここは変えたくない」
「これは大切にしたい」
と思うものは
何でしょうか
それが分かると、
次に変えてみるところも
変わってきます
🌅 やっぱり
老後のゆとりは
残したい
そこで、
老後生活費は
「普通」から「ゆとり」
へ戻します
やっぱりこれは大切と
思ったので、
今度は別のところを
変えてみます
投資の想定利回りを
1% → 5%
へ変更してみます
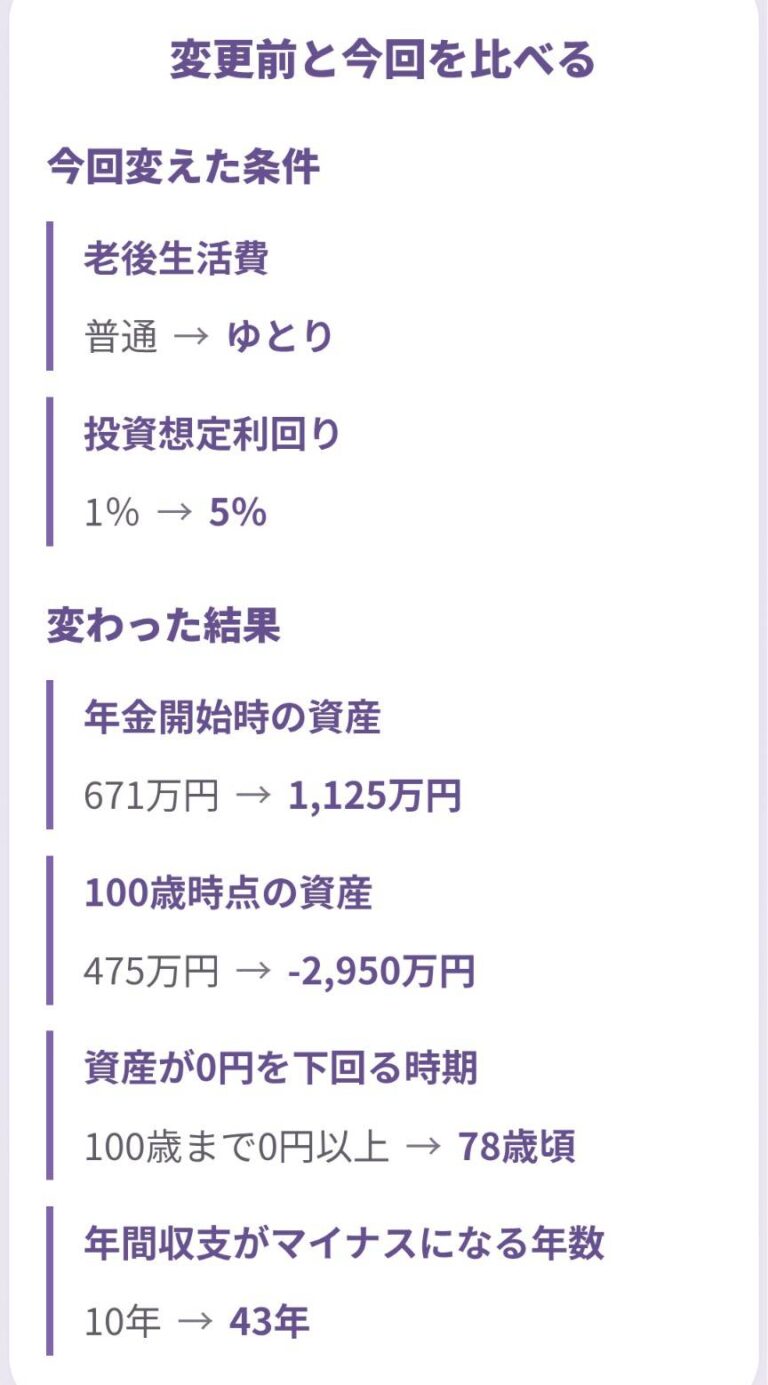
ここで5%に変えたのは、
「5%で運用した方がいい」
という意味ではありません
ほかの条件を変えたら、
未来のお金が
どう変わるのかを
見るための試算です
結果は
どうなったでしょうか
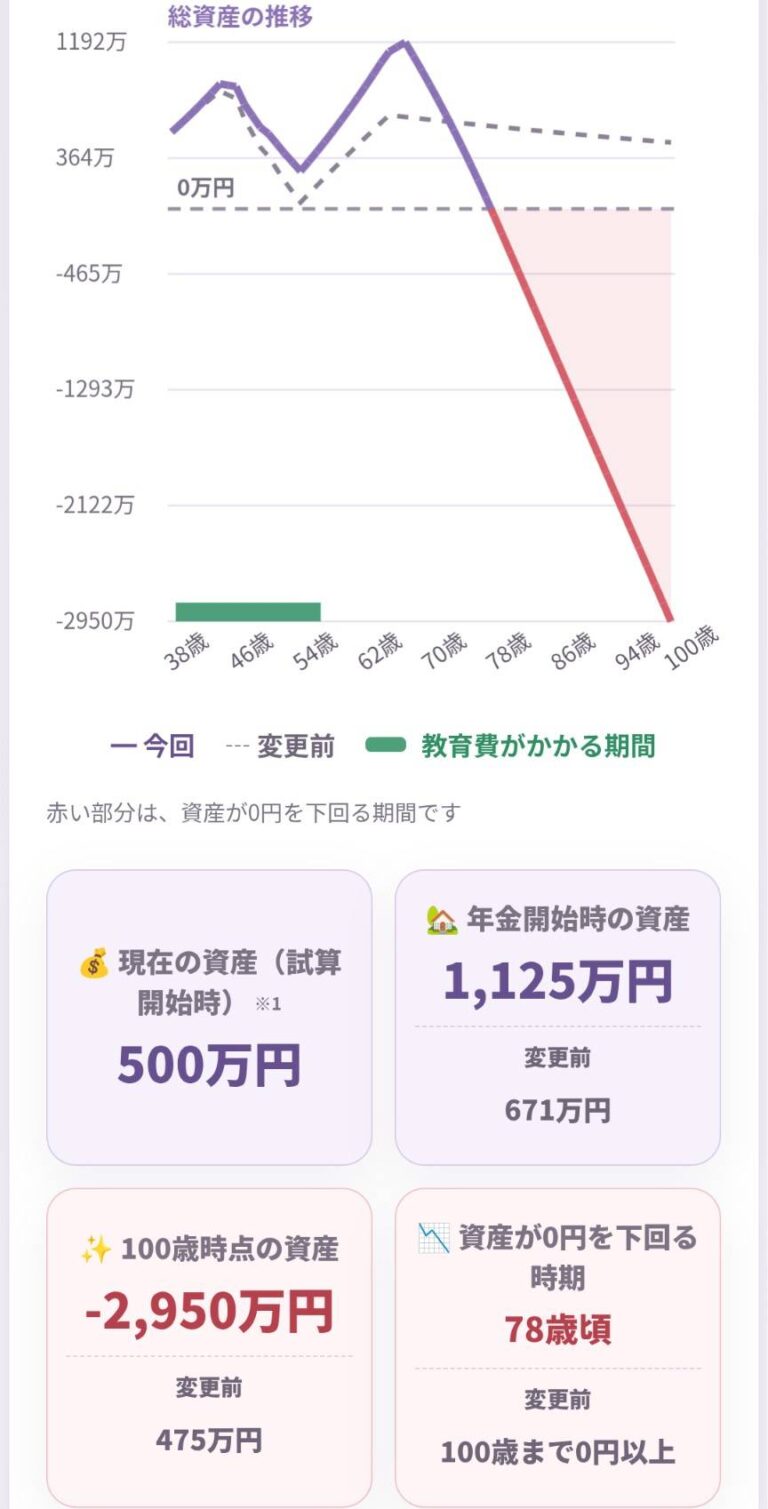
年金開始時の資産は、
1,125万円
100歳時は、
−2,950万円
資産が0円を下回る時期は、
78歳頃という
結果になりました
🧭 ここで、
このシミュレーションは
終わりにします
さらに条件を変えて、
100歳時の資産が
プラスになる答えを
探すこともできます
でも今回見たかったのは、
「どうすれば数字を
プラスにできるか」では
ありません
条件を変えながら、
「これは残したい」
「それなら、
何なら変えられる?」
と考えていくことです
💖 子どもの希望も、
自分たちの暮らしも
大切にしたい
今回、
子どもの一人暮らしを
実家暮らしに変えたり
老後の「ゆとり」を
「普通」に変えたり
いろいろ試してみました
でも、
「数字がよくなるから、
これを選ぼう」
ではないんです
数字を見てみたからこそ、
「やっぱりこれは
大切にしたい」
と気づくこともあります
子どもの夢を応援したい
老後も旅行を楽しみたい
趣味を続けたい
家族との時間を大切にしたい
何を大切にしたいのかは、
人によっても
家庭によっても違います
だから私は、
「何を減らせる?」
から考えるより、
「私や家族が
大切にしている
ものは?」
から考えたいんです
そのうえで、
「そのために、
何なら変えられる?」
と考えていく
お金は、
ただ減らさないためだけに
あるものではありません
何にお金を使うことが、
自分や家族の幸せに
つながるのか
私が「幸福費®」として
大切にしているのも、
そんなお金の考え方です
数字を見ても、
何を残して何を変えるか、
一人では整理しにくい
ことがあります。
教育費や老後のお金だけでなく、
ご家族の希望や
これからの暮らしも含めて
一緒に整理したい方は、
未来診断を使う前でも
個別相談をご利用いただけます。
📊 ここからが、
わが家の場合です
今回見てきたのは、
一つのモデルケースです
収入も貯蓄も、
子どもの希望も、
老後にしたい暮らしも、
家庭によって違います
ここからは、
ご自身の数字で
試してみてください
まずは今考えている未来を
そのまま入れて、
結果を見てみる
そして、
「これは残したい」
「ここなら
変えられるかも」
と思ったら、
条件を変えて
もう一度見てみる
かんたん未来診断では、
今回の記事で取り上げた
資産推移や教育費以外の結果も
確認できます
未来を決めつけるためではなく、
「私や家族は
何を大切にしたい?」
「そのために、
何なら変えられる?」
を考えるために
使ってみてください
無料
約3分
氏名・メールアドレス・
電話番号の入力なし
※かんたん未来診断は、
将来の資産額を保証・予測する
ものではなく、入力した条件を
もとに未来を考えるための
簡易シミュレーションです
教育費などの支出が多い時期には、
設定した毎月の貯蓄額どおりに
資産が増えない場合があります
実際の家計を詳細に再現する
ものではなく、条件を変えたときに
未来がどのように変化するかを
比べながら考えるための目安として
ご利用ください